Grafiek van de maand: kan AI de Amerikaanse schuldcurve ombuigen?
Productiviteitswinst door AI kan het verloop van de Amerikaanse staatsschuld ingrijpend veranderen
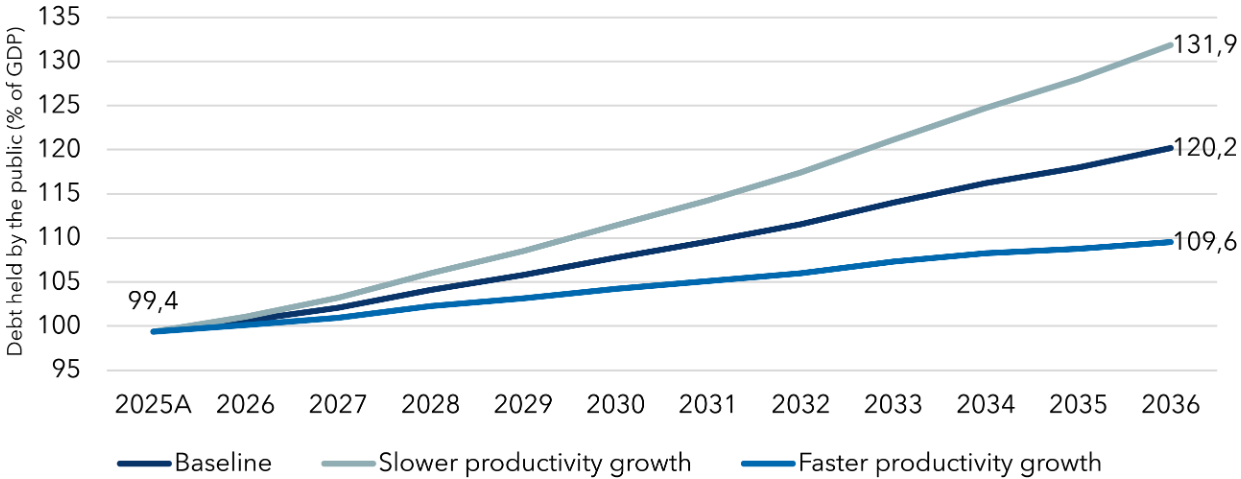
Gegevens per februari 2026. Het cijfer voor 2025 is gebaseerd op gerealiseerde data (A); de cijfers voor 2026 tot en met 2036 zijn ramingen. Bron: US Congressional Budget Office, How Changes in Economic Conditions Might Affect the Federal Budget: 2026 to 2036. In de scenario’s ligt de jaarlijkse productiviteitsgroei 0,5 procentpunt boven of onder de CBO-basisraming van 1,1%.
Bekijk ook de macro-, obligatie- en aandelengrafiek van de maand
Drie nauw met elkaar verbonden macro-economische krachten hebben dit jaar de markten bepaald: kunstmatige intelligentie (AI), inflatie en de rente. Ze zijn niet alleen van invloed op aandelenwaarderingen en obligatierentes, maar kunnen ook in belangrijke mate bepalen of de VS erin slaagt de oplopende staatsschuld te stabiliseren.
Volgens de basisraming van het Congressional Budget Office (CBO) stijgt de door beleggers aangehouden Amerikaanse staatsschuld van circa 99% van het bbp in 2025 naar 120% in 2036. Ligt de jaarlijkse productiviteitsgroei echter 0,5 procentpunt boven de basisraming, dan komt deze ratio uit op ongeveer 110%. Bij een productiviteitsgroei die 0,5 procentpunt lager ligt, loopt de schuldquote op tot bijna 132%. Dit verschil van 22 procentpunt laat zien hoe sterk de houdbaarheid van de overheidsfinanciën afhangt van het groeivermogen van de economie.
Waarom is productiviteit zo belangrijk? Een productievere economie kan met dezelfde hoeveelheid arbeid en kapitaal meer goederen en diensten voortbrengen. Een hogere economische groei leidt tot meer belastinginkomsten, terwijl een grotere economie tegelijk de noemer vergroot waartegen de staatsschuld wordt afgezet. Beide effecten verbeteren de ontwikkeling van de schuldquote. Bij een lagere productiviteitsgroei gebeurt het omgekeerde.
AI kan de Amerikaanse overheidsfinanciën daarmee twee verschillende richtingen opsturen. Als de grootschalige investeringen in AI eerst de vraag en inflatie aanjagen voordat de productiviteit aantrekt, kan de rente langer hoog blijven en nemen de rentelasten van de overheid verder toe. Leidt AI uiteindelijk tot een structureel hogere productiviteit in de volle breedte van de economie, dan kunnen sterkere groei en hogere belastinginkomsten juist bijdragen aan een gunstiger verloop van de schuldquote.
Zoals AI via de productiviteit invloed kan hebben op de Amerikaanse staatsschuld, kan de ontwikkeling van die schuld op haar beurt doorwerken in aandelen- en obligatiemarkten. Houdbaardere overheidsfinanciën kunnen de druk op de financieringsbehoefte van de overheid en de rente verminderen, wat een gunstiger klimaat kan scheppen voor aandelenwaarderingen en obligatierendementen. Een verslechterend schuldbeeld kan daarentegen leiden tot een grotere uitgifte van Amerikaanse staatsobligaties, meer volatiliteit van de rente en hogere financieringskosten voor zowel bedrijven als de overheid.
Voor beleggers is vooral van belang dat de stap van AI-investeringen naar een structureel hogere productiviteit in de economie waarschijnlijk niet snel of in een rechte lijn zal verlopen. Het is daarom verstandig rekening te houden met uiteenlopende economische en marktomstandigheden en selectief en goed gespreid te beleggen. Dat betekent enerzijds beleggen in ondernemingen die onder verschillende omstandigheden hun winst duurzaam kunnen laten groeien, en anderzijds in obligaties die inkomsten, spreiding en weerbaarheid van de portefeuille kunnen bieden zolang de macro-economische en financiële onzekerheid aanhoudt.