De AI-race: China's industriële opmars kan een voorbeeld zijn voor AI-beleggers
Geschatte AI-investeringsgolf 2022-2032 versus China's investeringshausse van 2000-2010
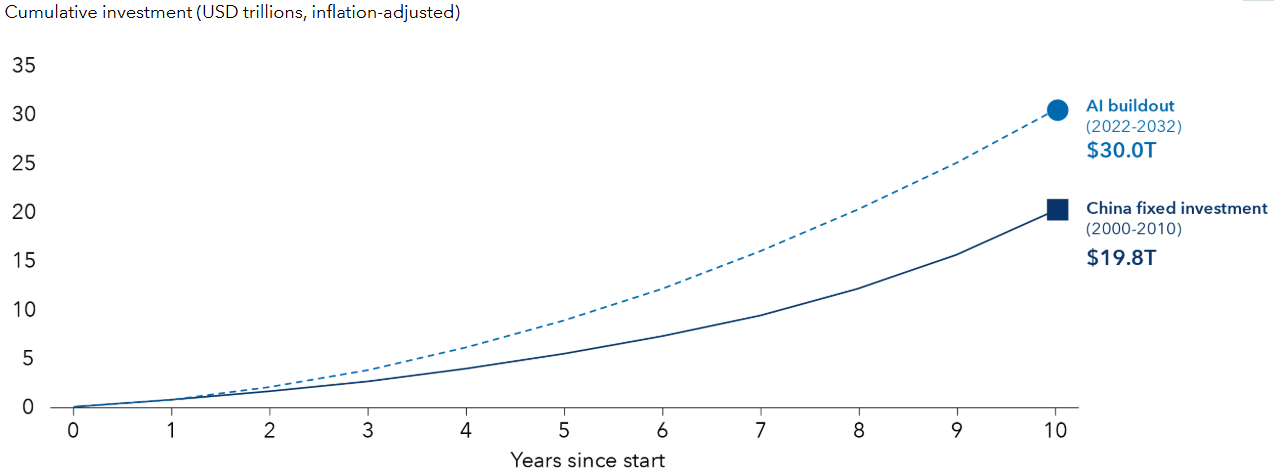
Peildatum: maart 2026. Bronnen: Capital Group, Federal Reserve of St. Louis (FRED), Haver Analytics en het National Bureau of Statistics of China. Alle bedragen zijn gecorrigeerd voor inflatie op basis van de Amerikaanse consumentenprijsindex (CPI) per maart 2026. De ramingen voor de AI-investeringen gaan uit van een jaarlijkse stijging van de uitgaven van USD 0,5 biljoen in 2022 naar USD 5,5 biljoen in 2032, waarbij voor de periode vanaf 2025 gebruik is gemaakt van prognosegegevens. De cumulatieve bedragen zijn berekend volgens de trapeziummethode, waarbij wordt uitgegaan van een lineaire ontwikkeling tussen meetpunten en het gemiddelde van opeenvolgende intervallen wordt opgeteld. De weergegeven cijfers dienen uitsluitend ter illustratie van de orde van grootte.
September 2026
Bekijk ook de macro-, obligatie- en aandelengrafiek van de maand
De opkomst van kunstmatige intelligentie (AI) vertoont steeds meer gelijkenissen met een andere ingrijpende investeringscyclus: de Chinese industriële boom van de jaren 2000. Net als toen volgt de groei van AI een S-vormig patroon en rijst de vraag of de omvang van de investeringen uiteindelijk tot voldoende rendement zal leiden. De ervaring van China biedt AI-beleggers vandaag twee belangrijke lessen.
Ten eerste reikte de investeringskans uiteindelijk veel verder dan de meest zichtbare eerste winnaars.
Wat begon bij mijnbouwbedrijven breidde zich uit naar producenten van explosieven, machinebouwers, vrachtwagenfabrikanten, rederijen en uiteindelijk naar de banken in opkomende markten die de expansie financierden. Sommige van de meest aantrekkelijke mogelijkheden deden zich voor bij de tweede-, derde- en zelfs vierdegraads begunstigden van deze ontwikkeling, en niet uitsluitend bij de oorspronkelijke winnaars.
Een vergelijkbare verbreding lijkt zich nu rond AI af te tekenen, mogelijk zelfs op grotere schaal. Volgens onze interne analyses kunnen de cumulatieve AI-gerelateerde investeringen in de eerste tien jaar van deze cyclus oplopen tot circa USD 30 biljoen. Dat is anderhalf keer zoveel als de USD 20 biljoen die tijdens de Chinese investeringsgolf werd geïnvesteerd.
Hoewel de eerste fase werd gedomineerd door rekenkracht en geavanceerde halfgeleiders, breiden AI-investeringen zich steeds meer uit naar de reële economie. Daardoor ontstaan mogelijkheden in onder meer chipproductie, netwerkinfrastructuur, koelsystemen, elektriciteitsvoorziening, elektrificatie, koper en mogelijk ook financiering. De investeringen in energie-, elektriciteits- en waterinfrastructuur zijn sinds de doorbraak van ChatGPT in 2022 al met ongeveer 10% gestegen. Als deze samenhang standhoudt, zouden technologische investeringen de bestedingen in de reële economie kunnen aanjagen tot een groeitempo dat ongeveer tweemaal zo hoog ligt.
De tweede les is dat de grootste rendementen niet noodzakelijkerwijs aan het begin van China's investeringsgolf werden behaald.
Een aanzienlijk deel van de waardecreatie vond plaats in het midden en de latere fasen van de cyclus, bij beleggers die ondanks forse koersdalingen en een hoge mate van volatiliteit geïnvesteerd bleven. Ook de toepassing van AI zal waarschijnlijk niet volgens een rechte lijn verlopen. Terwijl markten aannames blijven toetsen over adoptie, verdienmodellen en rendement op investeringen, zullen perioden van volatiliteit waarschijnlijk een onvermijdelijk onderdeel vormen van een langdurige structurele transformatie.
Voor beleggers suggereert de Chinese ervaring dat de mogelijkheden rond AI mogelijk breder en duurzamer zijn dan de eerste fase doet vermoeden. De interessantste begunstigden bevinden zich mogelijk steeds vaker buiten de momenteel meest zichtbare AI-platforms. Bovendien zullen de grootste opbrengsten waarschijnlijk niet alleen terechtkomen bij degenen die er vroeg bij waren, maar ook bij beleggers die gedurende de verbreding en rijping van deze cyclus belegd weten te blijven.