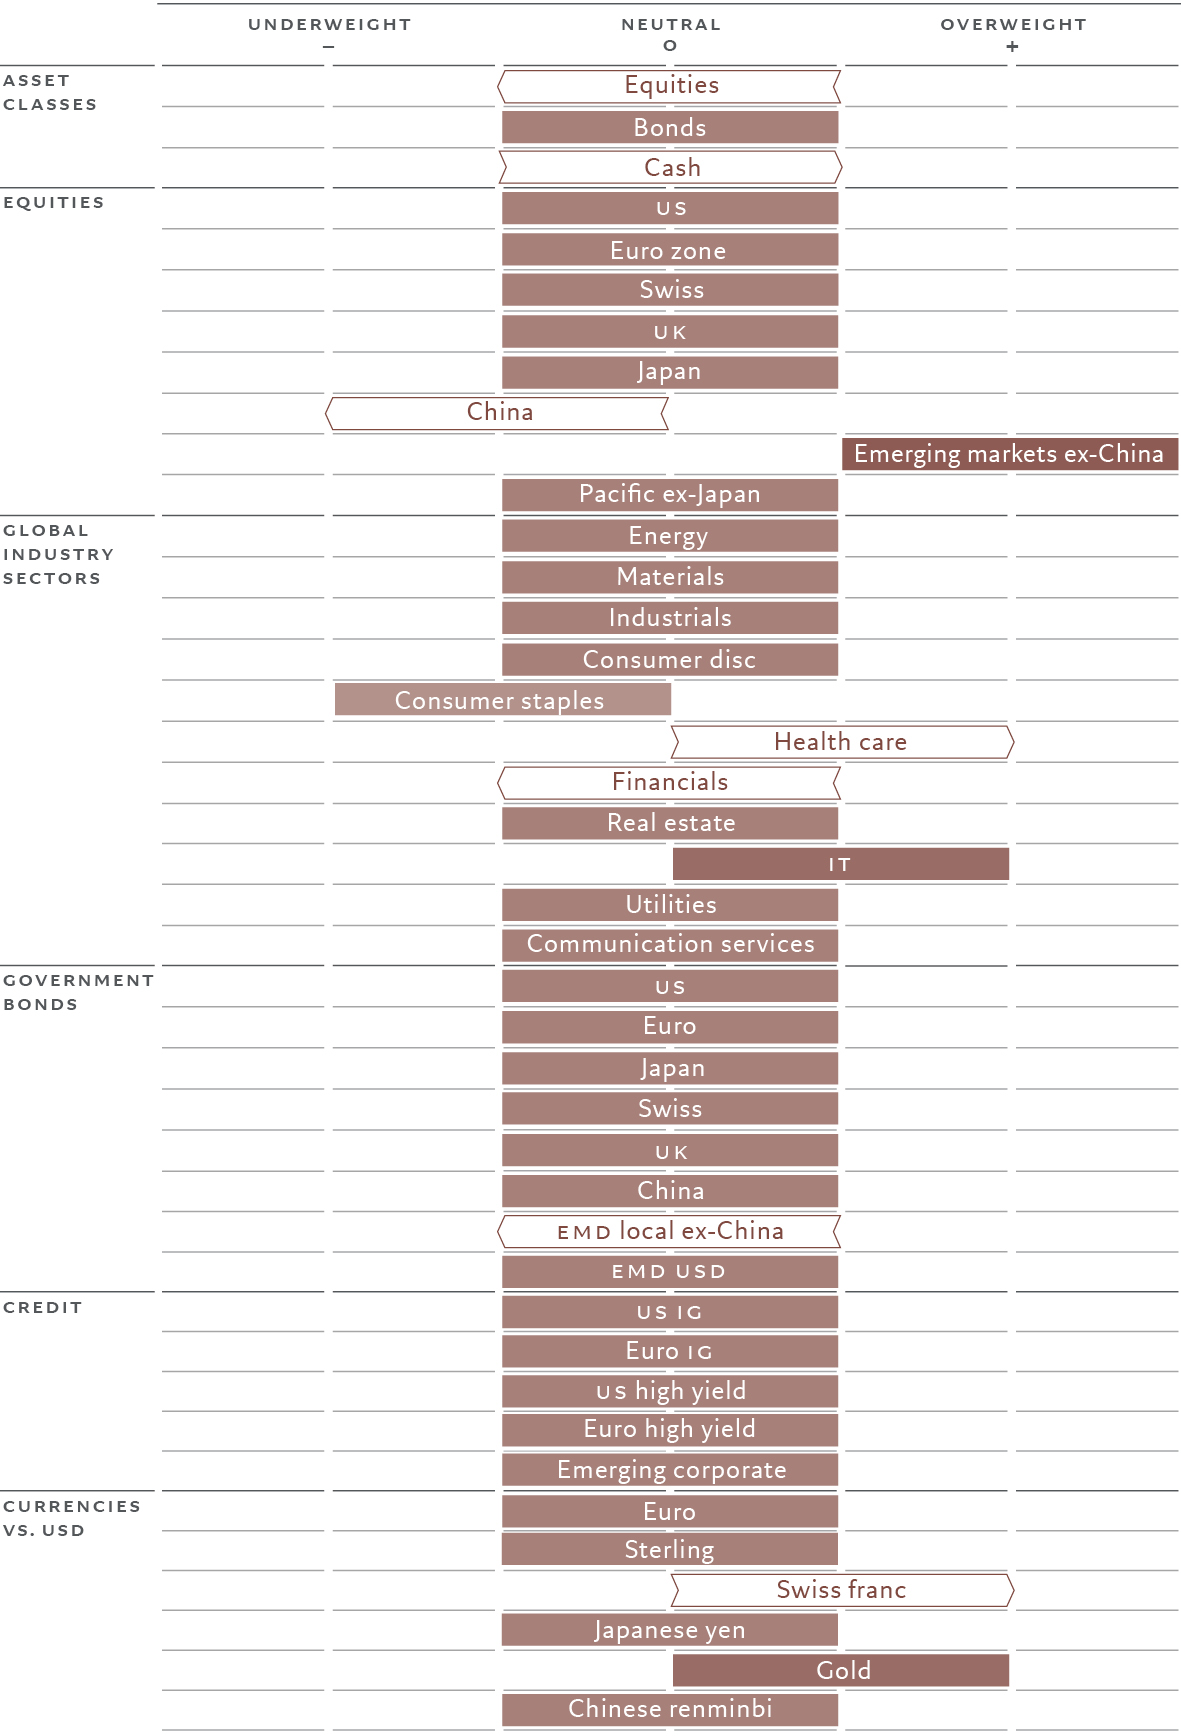
De aandelenmarkten bevinden zich in een spanningsveld. Enerzijds staan ze onder druk door krappere liquiditeitsvoorwaarden en toenemende geopolitieke onzekerheid, anderzijds bieden solide economische groei en sterke bedrijfswinsten steun. Daarom hebben we richting het einde van het jaar onze blootstelling aan aandelen verlaagd.
Assetallocatie: minder aandelen nu de monetaire omstandigheden verkrappen
Er bestaat weinig twijfel over dat de financiële omstandigheden wereldwijd de afgelopen maanden minder gunstig zijn geworden. De rendementen op staatsobligaties zijn in oktober in een groot deel van de ontwikkelde wereld weliswaar licht gedaald, maar liggen gemiddeld nog altijd zo’n 30 basispunten hoger dan aan het begin van het jaar.
Tegelijkertijd lijken de obligatiemarkten moeite te hebben om de grote hoeveelheid bedrijfsobligaties te absorberen die wordt uitgegeven om de bouw van AI-infrastructuur te financieren. Daar komt het monetaire beleid nog bij. Centrale banken zullen naar verwachting de leenkosten verder verhogen. De Amerikaanse Federal Reserve zal de rente in deze cyclus waarschijnlijk met nog eens minstens 25 basispunten verhogen om de inflatie, die nog altijd boven de doelstelling van 2% ligt, verder terug te dringen. Naar verwachting zullen de Bank of Japan en de Europese Centrale Bank dit voorbeeld volgen.
Dit alles verklaart waarom onze modellen laten zien dat de overtollige liquiditeit, oftewel de groei van de geldhoeveelheid minus de nominale bbp-groei en een van de pijlers van ons assetallocatiemodel, in alle grote economieën afneemt, met uitzondering van China.
Fig. 1 - Maandelijks overzicht van de assetallocatie
Bron: Source: Pictet Asset Management
Lees hier onze hele Barometer