Stijgende rentes op staatsobligaties en hoge aandelenwaarderingen bewegen beleggers ertoe hun allocatiebeleid te heroverwegen. Het beeld is immers potentieel gekanteld: de geïmpliceerde premie van aandelen boven obligaties staat op het laagste punt in ongeveer twintig jaar. Loont het daar actief naar te handelen?
Een van de belangrijkste ontwikkelingen op de kapitaalmarkten van de afgelopen decennia was de structurele daling van de rente op staatsobligaties. Tussen 1980 en 2020 daalden yields van boven de 10 procent tot absolute dieptepunten in zowel de Eurozone (onder 0 procent) als de Verenigde Staten (ongeveer 0,5 procent). Omdat traditionele veilige beleggingen nauwelijks rendement opleverden, vormden aandelen en andere risicovolle activa het enige alternatief om vermogen te laten groeien. Echter, de recente combinatie van (i) stijgende rentes op staatsobligaties en (ii) relatief hoge aandelenwaarderingen, brengt hier mogelijk verandering in. Het verwachte meerrendement van aandelen boven obligaties kan worden geschat met de ‘Excess Real Yield’ (ERY). De ERY berekent het verschil tussen het winstrendement van aandelen (winst/koers) en de reële yield op staatsobligaties (de nominale yield gecorrigeerd voor inflatie). De correctie voor inflatie is essentieel, omdat bedrijfswinsten meegroeien met inflatie en nominale yields niet.
Excess Real Yield = winstrendement aandelen − (nominale yield obligaties − inflatieverwachting)
De huidige ERY (per 16 oktober 2026) kan als volgt worden berekend: het winstrendement van de wereldwijde aandelenmarkt (MSCI World Index) bedraagt 4,2 procent en de yield op tienjarige Duitse staatsobligaties 3,4 procent. Na correctie voor een verwachte inflatie van 2,3 procent over de komende tien jaar komt de ERY uit op 3,1 procent; het laagste niveau sinds 2009 (zie figuur 1). Met andere woorden, beleggers lijken vandaag de dag relatief weinig rendement op te offeren door obligaties aan te houden in plaats van aandelen.
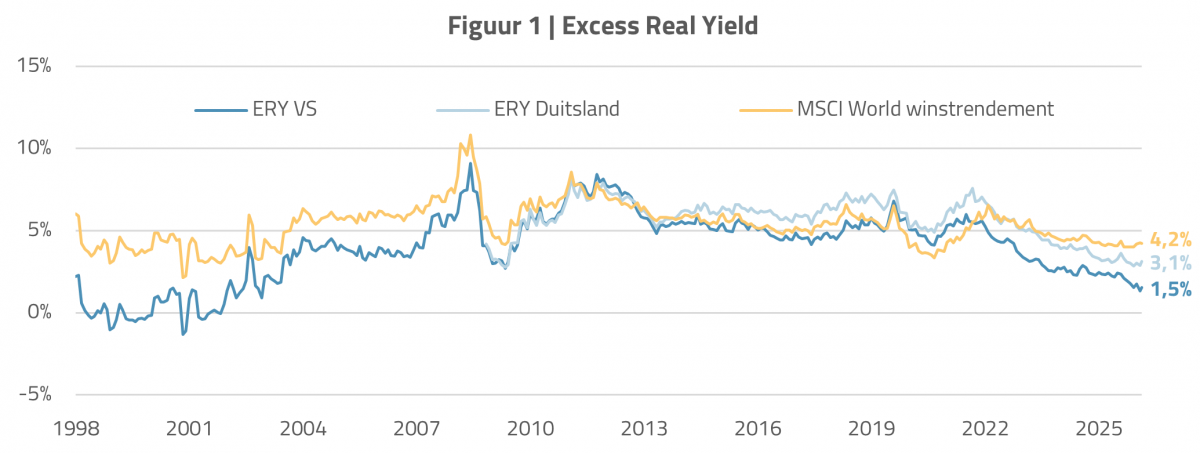
Bron: Bloomberg (1998–2026). De grafiek toont de Excess Real Yield van de MSCI World: het winstrendement minus de reële yield op tienjarige staatsobligaties (de nominale yield gecorrigeerd voor de inflatieverwachting), voor zowel eurobeleggers (Duitsland) als dollarbeleggers (VS).
Tactisch bijsturen: verleidelijk, maar riskant
Het is de vraag of de ERY beleggers een signaal biedt om hun beleggingsmix aan te passen wanneer aandelen of obligaties relatief aantrekkelijk zijn. Historisch gezien bestaat er een sterk verband tussen de ERY en het gerealiseerde rendementsverschil tussen aandelen en obligaties over de daaropvolgende tien jaar. Om te bepalen of vooraf tactisch bijsturen waarde toevoegt, hebben wij een historische simulatieanalyse uitgevoerd op basis van langjarige Amerikaanse marktdata. Het uitgangspunt is een portefeuille met 60 procent aandelen en 40 procent obligaties, waarbij de mix varieert afhankelijk van de op dat moment geldende ERY. Bij een hoge ERY verhoogt de simulatie de aandelenweging tot 80 procent, bij een lage ERY verlaagt zij deze tot 40 procent. Ter illustratie: door de hoge waarderingen van aandelen en stijgende rentes op staatsobligaties zou de aandelenweging in oktober 2026 48,9 procent bedragen. Figuur 2 toont de rollende tienjaarsrendementen van de simulatie strategie ten opzichte van een statische 60/40 portefeuille.
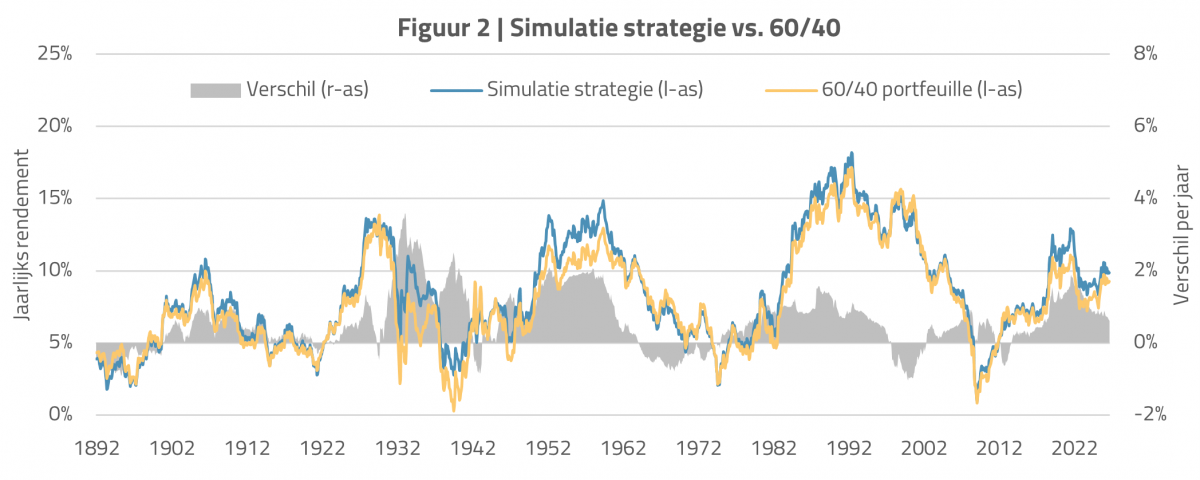
Bron: Robert Shiller database. Iedere maand bepaalt de ERY ten opzichte van de voorgaande dertig jaar de portefeuillemix tussen aandelen en obligaties. De lijnen tonen het geannualiseerde rendement over de voorgaande tien jaar, gecorrigeerd voor handelskosten van 0,10 procent. Over de gehele periode bedraagt de aandelenweging van de simulatiestrategie circa 57 procent.
Kort gezegd levert bijsturen op basis van de ERY een gematigd voordeel op van 0,7 procent per jaar. De positieve resultaten zijn vooral zichtbaar vóór 1965, terwijl de strategie daarna minder toegevoegde waarde leverde en in sommige periodes langjarig achterbleef. Een goed voorbeeld zijn de late jaren negentig: vanwege de hoge waarderingen onderwoog de strategie aandelen, terwijl de aandelenmarkt jarenlang bleef doorstijgen. Daarnaast is de meerwaarde geconcentreerd in een beperkt aantal maanden. In de praktijk is de strategie daardoor lastig vol te houden: beleggers moeten lange periodes van wisselende prestaties en operationele inspanningen accepteren, in afwachting van enkele momenten waarop de strategie haar waarde bewijst. Ten slotte kijkt de ERY alleen naar de winst van het afgelopen jaar, niet naar de verwachte winstgroei. Dat is relevant, omdat hoge aandelenwaarderingen vandaag de dag mogelijk worden gerechtvaardigd door hoge groeiverwachtingen rond AI. De vraag is dan ook hoe duur aandelen werkelijk zijn.
De vele dimensies van waarderingen
De hoogte van de ERY hangt sterk af van de maatstaf waarmee de aandelenwaardering wordt gemeten. Een klassieke maatstaf is de Price/Earnings (P/E) ratio, die de winst van het afgelopen jaar afzet tegen de huidige koers. Hoewel dit één perspectief biedt op hoe duur aandelen zijn, baseren aandelenbeleggers hun keuzes vooral op winstverwachtingen in de toekomst. Ten tijde van hoge verwachte winstgroei kunnen waarderingen stijgen, zonder dat het verwachte rendement op aandelen daalt. Waarderingsmaatstaven gebaseerd op winsten in het verleden zijn in dergelijke gevallen pessimistischer gestemd. Figuur 3 maakt dit duidelijk zichtbaar voor vier waarderingsmaatstaven: hoe meer waarderingen leunen op historische winsten, hoe duurder de aandelenmarkt lijkt.
- Cape (Cyclically Adjusted Price Earnings) ratio: de huidige koers gedeeld door de gemiddelde reële winst van de afgelopen tien jaar. Recente winstgroei wordt onderwogen en houdt geen rekening met toekomstige winsten.
- P/E (Price-to-Earnings) ratio: de huidige koers gedeeld door de winst van het afgelopen jaar. Houdt geen rekening met toekomstige winsten.
- Forward P/E ratio: de huidige koers gedeeld door de verwachte winst voor het komende jaar. Houdt beperkt rekening met langjarige verwachtingen.
- Peg (Price/Earnings-to-Growth) ratio: de forward P/E gedeeld door de verwachte winstgroei over het komende jaar. Extrapoleert verwachte winstgroei het sterkst.
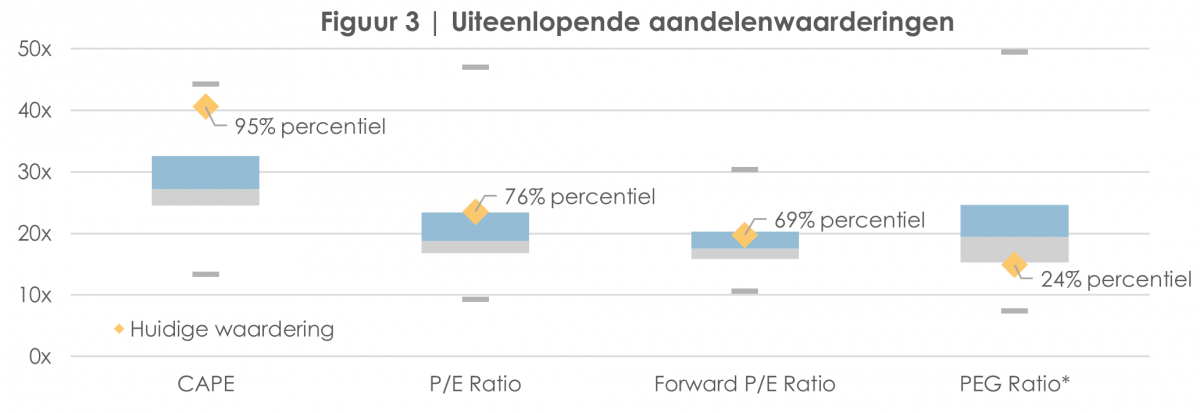
Bron: Bloomberg, Robert Shiller database (1995-2026). (*) De PEG-ratio is voor de vergelijkbaarheid met 10 vermenigvuldigd en is pas vanaf 2005 beschikbaar.
Het risico van verwachtingen
Momenteel zijn vooruitkijkende maatstaven optimistischer over de huidige waarderingen vanwege de hoge verwachte winstgroei over het komende jaar (zie figuur 3). Hoewel dit een belangrijke nuance aanbrengt in het beeld van de huidige waarderingen, zijn analisten tijdens stijgende markten doorgaans te optimistisch over toekomstige winstgroei. Een maatstaf als de PEG-ratio kan daarom lager uitvallen dan gerechtvaardigd. Het is dan ook belangrijk om een verdiepingsslag te maken in de onderliggende drijvers van de winstverwachtingen van analisten en deze in historisch perspectief te plaatsen. Een meer gedetailleerde blik op de groeiverwachtingen maakt namelijk drie zaken duidelijk (zie figuur 4):
- Winstgroei via kostenbesparingen: analisten verwachten dat de hoge winstgroei vooral voortkomt uit margeverbetering (mogelijk via AI) en in mindere mate uit omzetgroei.
- De timing van de winstgroei: historisch gezien volgt een hoge verwachte winstgroei doorgaans op een recessie, terwijl deze nu volgt op een periode van al sterke bedrijfsresultaten.
- Absolute hoogte: daadwerkelijke winstgroei varieert gemiddeld genomen tussen de 6 en 10 procent per jaar. Daarmee is de huidige verwachting van 31 procent (zeer) optimistisch gestemd, wat een kritische noot plaatst bij de vooruitkijkende waarderingsmaatstaven.
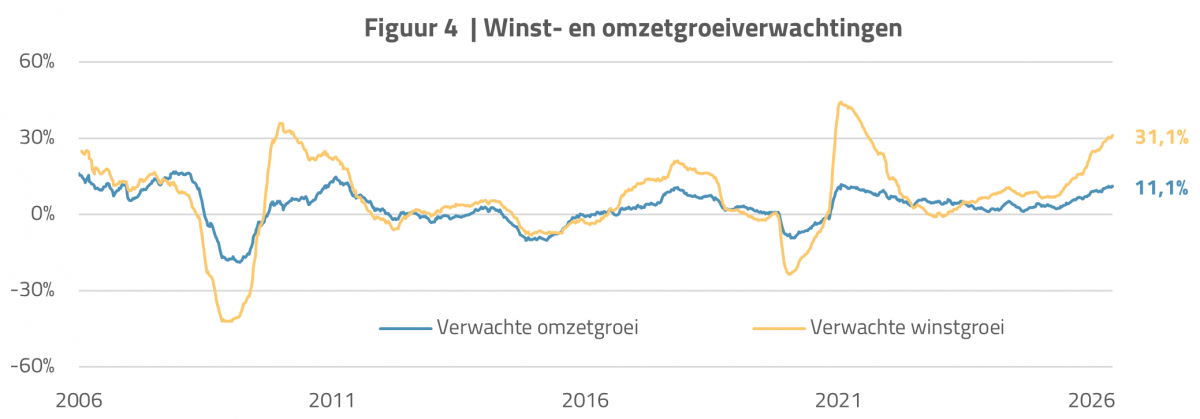
Bron: Bloomberg (MSCI World Index). De jaarlijkse winst- en omzetgroeiverwachtingen zijn gebaseerd op het geaggregeerde gemiddelde van de verwachtingen van financiële analisten voor het komende jaar.
Naar welke kant stuur je bij?
Het tactisch bijsturen van de verhouding tussen aandelen en obligaties op basis van de ERY leverde historisch een bescheiden meerrendement op, maar biedt geen garantie voor de toekomst. De uitdaging zit hem in het accuraat schatten van de waardering van aandelen. Omdat huidige aandelenkoersen steunen op verwachte winstgroei, schetsen terugkijkende waarderingsmaatstaven mogelijk een te pessimistisch beeld.
Desalniettemin verdienen de hoge winstverwachtingen van analisten een kritische blik, omdat deze in stijgende markten doorgaans te optimistisch blijken. Beleggers kunnen zich daar deels tegen beschermen, omdat de hogere winstverwachtingen zich concentreren in bedrijven met meer blootstelling aan AI. Met de huidige marktomstandigheden ligt het daarom voor de hand om binnen aandelen bescherming te zoeken, naast tactisch te herbalanceren naar andere beleggingscategorieën. Strategieën die systematisch een lagere weging toekennen aan hoog gewaardeerde aandelen en sectoren bieden hierbij mogelijk een lagere gevoeligheid voor (over)optimistische winstverwachtingen.
Koen van Mierlo is partner bij Bluemetric, een adviseur voor onder meer family offices en lid van het Expertpanel van Investment Officer.